
张瑜:支出增速下行趋势或暂告一段落——9月财政数据点评
2026-10-28 · 358taobao.com
2026年10月23日,财政部召开2026年前三季度财政收支情况新闻发布会,介绍了前三季度财政收支情况。 9月广义财政收入同比-3.5%,8月同比2.9%;9月广义财政支出同比-3.7%,8月同比-6.7%。 (一)本轮财政支出增速下行趋势:已持续13个月,近10年第二长 自2025年7月起至2026年9月,广义财政支出(一般公共预算+政府性基金)累计增速下
2026年10月23日,财政部召开2026年前三季度财政收支情况新闻发布会,介绍了前三季度财政收支情况。
9月广义财政收入同比-3.5%,8月同比2.9%;9月广义财政支出同比-3.7%,8月同比-6.7%。
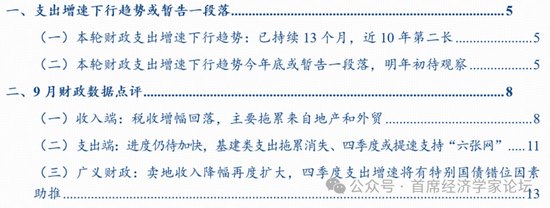
(一)本轮财政支出增速下行趋势:已持续13个月,近10年第二长
自2025年7月起至2026年9月,广义财政支出(一般公共预算+政府性基金)累计增速下行趋势已持续13个月(注:2026年1-2月曾单期上行,但未打破趋势),为近10年第二长。
作为参考,2022.3~2023.7(严监管+化债压力,2022年5~7月支出增速曾连续2个月上行0.1%,但未打破趋势)、2019.2~2020.2(支出前置后持续降速)期间,广义财政支出增速下行趋势分别持续15个月、11个月。
(二)本轮财政支出增速下行趋势今年底或暂告一段落,明年初待观察
1、今年底:四季度财政发力或为同期五年最强
新增政府债发行是财政发力的前瞻指标,9~12月的新增政府债发行可作为判断年底财政是否发力的参考。
5500亿结存限额安排使用后,发债增量视角,四季度财政发力或为同期五年最强:
截至10月23日,9~10月新增专项债已知发行/明确计划发行已达0.92万亿(注:11-12月发行的专项债,相当部分实物工作量将落在下年),9~12月待发的其他新增政府债为3.44万亿,对应新增政府债对应落在四季度的当年工作量至少约3.44+0.92=4.36万亿,同比增量1.79万亿。
作为对比,这一同比增量已超越2023年底,是同期五年最强:2019~2025年同期,同比增量分别为-0.58万亿,1.73万亿,-0.07万亿,-0.78万亿,1.35万亿,-0.26万亿,-0.24万亿。
近年来,11-12月新增政府债同比增量较高的年份,由于资金拨付到项目需要时间等因素,部分实物量实际留给下年,对应下年财政“使用结转结余”同比增量较可观:如2021、2023、2025年,11-12月新增政府债同比增长3411亿、8631亿、7623亿,而下年(2022、2024、2026年),测算财政“使用结转结余”同比增长约1.65万亿、9600亿、7000亿(2023、2025年同比减少约7400亿、1.11万亿)。
今年新增政府债目标12.44万亿(11.89万亿+结存限额5500亿),截至10月23日,1-10月已知发行9.84万亿,对应今年11-12月新增政府债或约12.44-9.84=2.6万亿,同比增量或约9500亿(或高于2021、2023、2025年同期)。
但需要注意,明年初财政最终能否发力,仍看意愿:“使用结转结余”增量为全年维度,不一定留给开年,完全可能等到二季度或之后再使用,如2023年11-12月新增政府债、下年(2024年)“使用结转结余”同比增幅均超过8000亿,但2024年Q1广义财政赤字同比增量有限(568亿)、广义财政支出同比负增(-1327亿)。
(一)收入端:税收增幅回落,主要拖累来自地产和外贸
(二)支出端:进度仍待加快,基建类支出拖累消失、四季度或提速支持“六张网”
(三)广义财政:卖地收入降幅再度扩大,四季度支出增速将有特别国债错位因素助推
风险提示:后续政策超预期,预算与执行存在差异。
(一)本轮财政支出增速下行趋势:已持续13个月,近10年第二长
作为参考, 2022.3~2023.7 (严监管+化债压力,2022年5~7月支出增速曾连续2个月上行0.1%,但未打破趋势)、 2019.2~2020.2 (支出前置后持续降速) 期间,广义财政支出增速下行趋势分别持续 15 个月、11 个月。
(二)本轮财政支出增速下行趋势今年底或暂告一段落,明年初待观察
1 、今年底:四季度财政发力或为同期五年最强
新增政府债发行是财政发力的前瞻指标, 9~12 月的新增政府债发行可作为判断年底财政是否发力的参考。
5500亿结存限额安排使用后, 发债增量视角,四季度财政发力或为同期五年最强:
截至10月23日,9~10月新增专项债已知发行/明确计划发行已达0.92万亿(注:11-12月发行的专项债,相当部分实物工作量将落在下年),9~12月待发的其他新增政府债为3.44万亿,对应 新增政府债对应落在四季度的当年工作量至少约 3.44+0.92=4.36 万亿,同比增量1.79 万亿。
作为对比, 这一同比增量已超越 2023 年底,是同期五年最强: 2019~2025年同期,同比增量分别为-0.58万亿,1.73万亿,-0.07万亿,-0.78万亿,1.35万亿,-0.26万亿,-0.24万亿。
近年来,11-12 月新增政府债同比增量较高的年份,由于资金拨付到项目需要时间等因素,部分实物量实际留给下年,对应下年财政“使用结转结余”同比增量较可观:如2021 、2023 、2025 年,11-12 月新增政府债同比增长3411 亿、8631 亿、7623 亿,而下年(2022 、2024 、2026 年),测算财政“使用结转结余”同比增长约1.65 万亿、9600 亿、7000 亿(2023 、2025 年同比减少约7400 亿、1.11 万亿)。
今年新增政府债目标12.44 万亿(11.89 万亿+ 结存限额5500 亿),截至10 月23 日,1-10 月已知发行9.84 万亿,对应今年11-12 月新增政府债或约12.44-9.84=2.6 万亿,同比增量或约9500 亿 (或高于2021、2023、2025年同期)。
但需要注意,明年初财政最终能否发力,仍看意愿:“使用结转结余”增量为全年维度,不一定留给开年,完全可能等到二季度或之后再使用,如2023 年11-12 月新增政府债、下年(2024 年)“使用结转结余”同比增幅均超过8000 亿,但2024 年Q1 广义财政赤字同比增量有限(568 亿)、广义财政支出同比负增(-1327 亿)。
(一)收入端:税收增幅回落,主要拖累来自地产和外贸
9月,一般公共预算收入增速回落(-0.1%,8月4.7%),其中,税收收入 ( 0.2%,8月5.6%)、非税收入增速均回落(-1%,8月-0.3%)。1-9月,收入规模为年初预算的78.1%,进度为2021年以来同期最快;分区域看,东部、中部、西部、东北地区收入均保持增长。31个省份中,28个省份收入增长。
据财政部,前三季度财政收入平稳增长 “主要是我国经济运行总体平稳,延续向新向优发展态势,同时, 价格上行、股市活跃、外贸增势 强劲等因素也有力支撑了财政收入增长。”
从9 月税收收入增速的分项拉动看,仍反映“ 价格上行、股市活跃”两大有力支撑,而地产和外贸为主要拖累:
企业所得税、增值税等价格相关税拉动税收收入增速2.2 个百分点(8 月拉动1.4 个百分点), 据财政部,主要是企业利润较快增长(企业所得税),工业和服务业持续增长(国内增值税、工业生产者出厂价格上行(国内增值税)等带动。
个税等收入相关税拉动税收收入增速1.2 个百分点(8 月拉动1.7 个百分点) ,据财政部,主要是工资薪金所得以及股市成交活跃带动股权转让、股息红利所得增加。
地产相关税拖累税收收入增速1.2 个百分点(8 月拖累0.1 个百分点), 与卖地收入单月降幅扩大(-23.2%,8月-12.6%)相互验证。
外贸相关税拖累税收收入增速1.5 个百分点(8 月拉动2.2 个百分点),主要是出口高增驱动出口退税高增、对税收收入增速的拖累大于进口环节税对税收收入增速的拉动 (出口退税拖累3.1个百分点,8月拉动0.3个百分点;进口环节增值税和消费税+关税拉动1.7个百分点,8月拉动1.9个百分点)。
非税收入方面,据财政部: “前三季度,全国非税收入 3.16 万亿元,同比增长1.2% ,增幅比上半年下降1.1 个百分点。其中,国有资源(资产)有偿使用收入增长1.5% ,主要是矿业权出让收益等增加;行政事业性收费收入下降1.6% ,主要是从去年秋季学期起,免除公办幼儿园学前一年在园儿童保育教育费。”
(二)支出端:进度仍待加快,基建类支出拖累消失、四季度或提速支持“六张网”
9月,一般公共预算支出同比基本持平(0%,8月-0.1%),1-9月支出规模为年初预算的70%,为2016年以来同期最慢,此前廖副部长在发布会上提到 “合理加快财政支出进度,对支出进度持续偏慢的地区加强督导,提高资金使用效益”。
分中央和地方看,仍是中央增速高于地方: 9月中央一般公共预算本级支出同比增长4.6%(8月4.7%),地方一般公共预算支出同比-0.8%(8月-1.1%)。
分支出类型看,基建类拖累消失、四季度或与专项债结存限额共同聚焦“六张网” :三项代表性 民生类支出 (社保就业、卫生健康、教育)合计拖累支出增速0.4个百分点(8月拉动0.9个百分点);三项代表性 基建类支出( 城乡社区、交通运输、农林水)无拖累(8月拖累0.4个百分点); 科技环保支出 无拖累(8月拖累0.05个百分点)。
四季度关注基建类支出增速能否进一步提速,或为“六张网”等项目提供资本金支持。 据财政部, “安排使用 2500 亿元专项债务结存限额,分配给今年第四季度有实际项目资金需求的地区,并向经济大省倾斜,支持优先保障在建项目资金需求,确需新建的项目聚焦‘六张网’建设等重点领域,有效发挥政府投资带动作用”。
(三)广义财政:卖地收入降幅再度扩大,四季度支出增速将有特别国债错位因素助推
9 月 政府性基金收入降幅扩大 (-15.9%,8月-3.8%), 主要是卖地收入降幅再度扩大 (-23.2%,8月-12.6%) ; 9 月广义财政收入增速单月转负( -3.5%,8月2.9% ).
9 月政府性基金支出降幅收窄 (-12.3%,8月-21.4%) ,主要是 9 月新增专项债发行提速 (发行6399亿,较去年同期增加2148亿) ; 9 月广义财政支出降幅收窄( -3.7%,8月-6.7% ) 。
展望后续,如上文所述,广义财政支出增速自2025年7月以来连续13个月的下行趋势或已结束;
此外需注意,四季度广义财政支出增速将有特别国债错位因素助推: 据财政部,今年安排注资国有大型商业银行的3000亿特别国债计划在第四季度拨付(去年在上半年拨付)。
(本文作者介绍:中国人民大学国际货币研究所研究员)
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。
新浪财经意见反馈留言板 电话:400-052-0066 欢迎批评指正